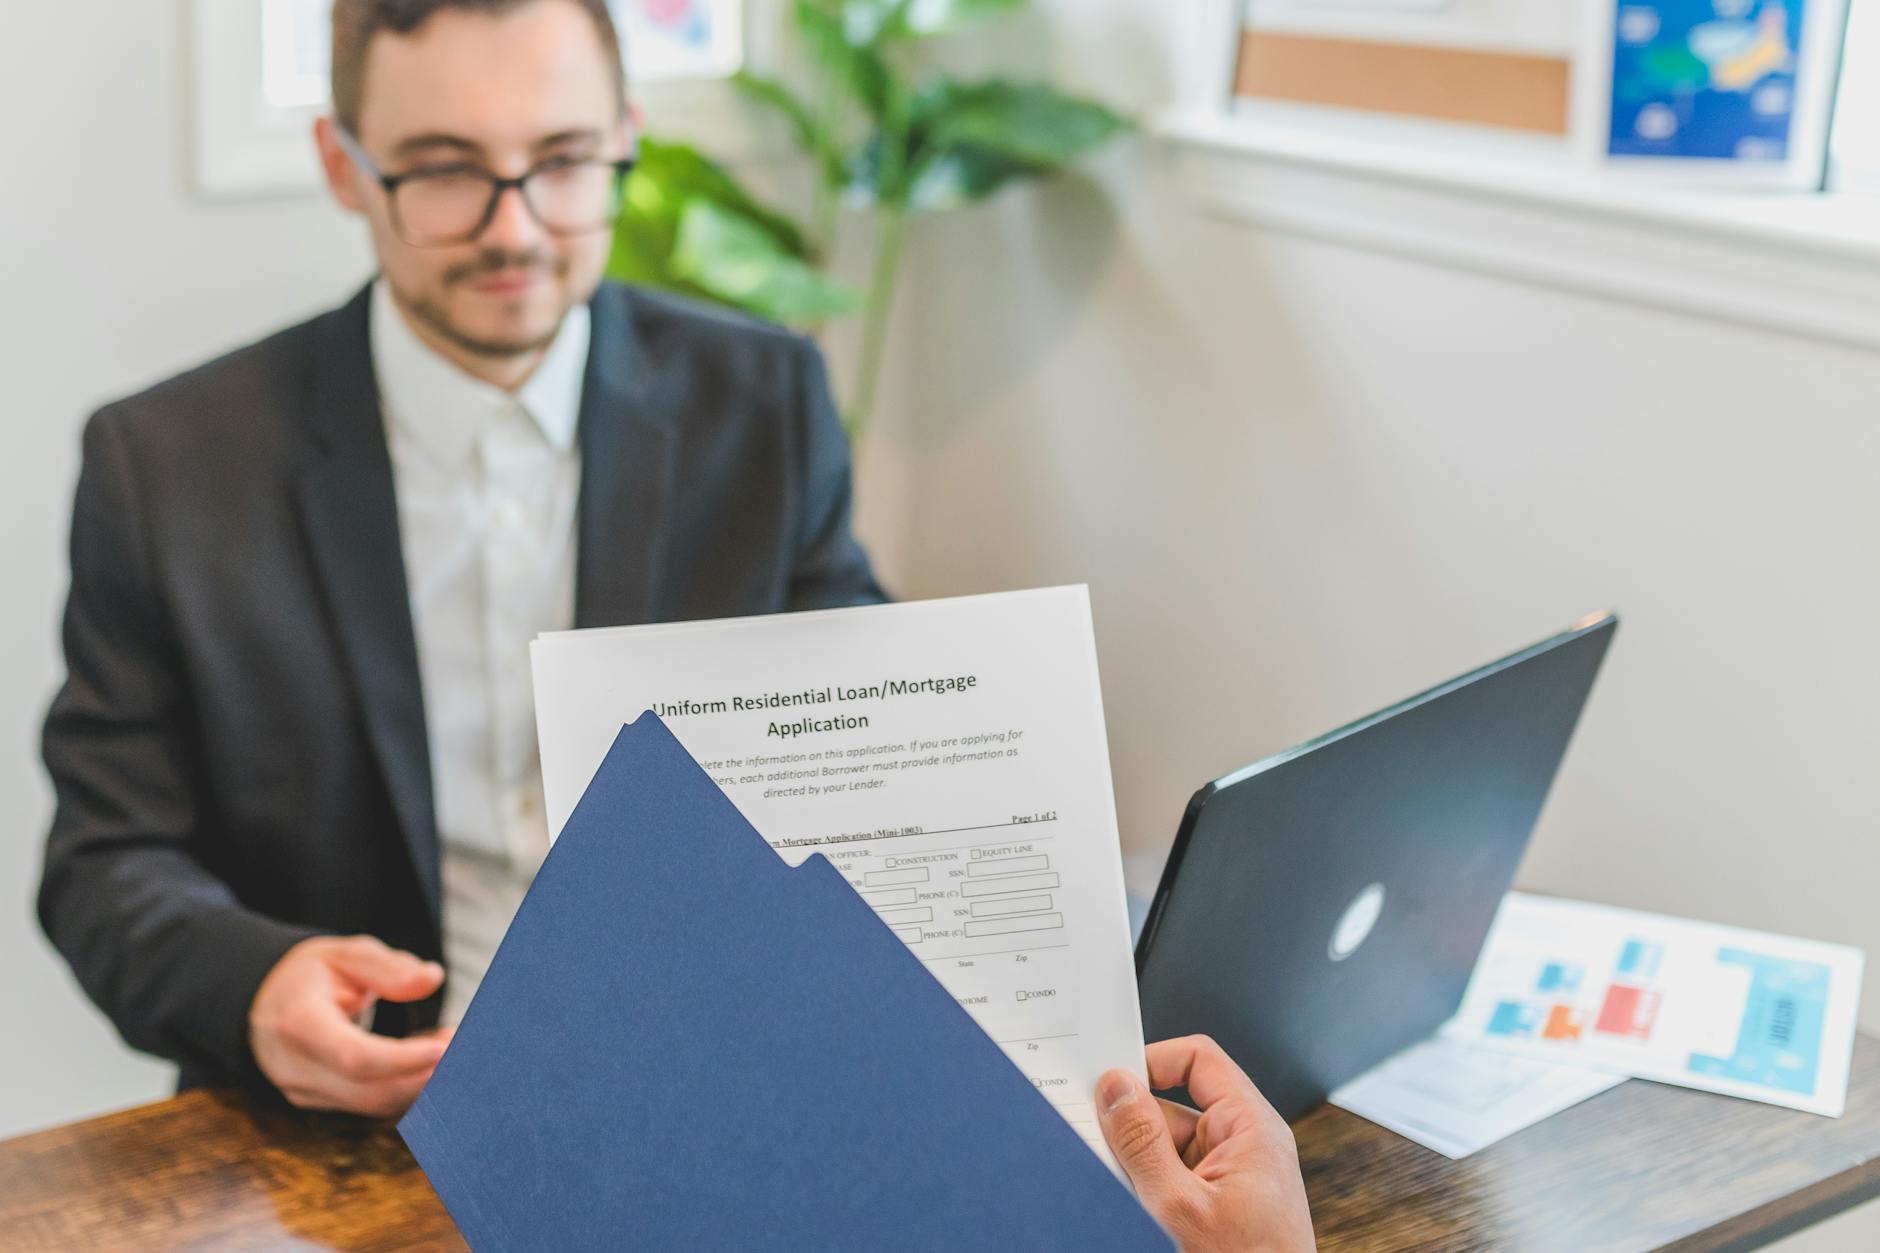
كيف تحصل على قرض عقاري في مصر خطوة بخطوة
دليل متكامل للحصول على قرض عقاري في مصر: الشروط، المستندات المطلوبة، أنواع القروض المتاحة، ونصائح لرفع فرص الموافقة.
يحلم كثير من المصريين بامتلاك شقة أو منزل خاص، غير أن الأسعار المرتفعة تجعل الشراء نقدًا أمرًا متعذرًا للكثيرين. هنا يأتي دور القرض العقاري كأداة تمويلية تتيح لك الحصول على عقارك الآن مع السداد على سنوات. فكيف تحصل على قرض عقاري في مصر؟
أنواع القروض العقارية في مصر
تتعدد أنواع التمويل العقاري المتاحة في السوق المصري:
- قروض البنوك التجارية: تقدمها البنوك الكبرى كبنك مصر وبنك القاهرة والبنك الأهلي وبنوك القطاع الخاص، وتتراوح مدتها بين 5 و25 سنة.
- مبادرة البنك المركزي للإسكان: تمويل بفائدة مدعومة للشريحة المتوسطة ومحدودي الدخل، بشروط أيسر وفوائد مخفضة.
- صندوق الإسكان الاجتماعي: مخصص للمواطنين الأقل دخلًا، ويوفر قروضًا بفائدة متناقصة لفترات طويلة.
- التمويل العقاري عبر شركات متخصصة: مثل شركة التعمير للإسكان والتمويل العقاري، وتتيح تمويلًا بشروط مرنة نسبيًا.
الشروط العامة للحصول على القرض
رغم اختلاف الشروط التفصيلية من بنك لآخر، إلا أن هناك شروطًا عامة تشمل:
- أن يكون المتقدم مصريًا أو مقيمًا بصفة قانونية
- العمر بين 21 و60 سنة عند استحقاق القرض (بعض البنوك تصل إلى 65)
- وجود دخل ثابت وموثق (موظف أو صاحب عمل)
- ألا يتجاوز القسط الشهري 35–40% من صافي الدخل الشهري
- سداد دفعة مقدمة تتراوح بين 10% و30% من قيمة العقار
- سجل ائتماني نظيف لدى الاتحاد المصري للائتمان (I-Score)
المستندات المطلوبة
جهّز هذه الوثائق قبل تقديم طلبك:
- صورة بطاقة الرقم القومي سارية المفعول
- مفردات المرتب الأخيرة لآخر 3 أشهر (للموظفين)
- إيصالات البنك أو كشف الحساب لآخر 6 أشهر
- السجل التجاري وبيانات الضريبة (لأصحاب الأعمال)
- عقد ملكية العقار أو عقد البيع الابتدائي
- رخصة المبنى وتصريح البناء
- تقييم العقار من مقيّم معتمد (يرتبه البنك في الغالب)
خطوات تقديم الطلب
الخطوة الأولى: اختر البنك أو الجهة التمويلية بعد مقارنة نسب الفائدة والشروط عبر مواقعها أو من خلال مستشار مالي متخصص.
الخطوة الثانية: احصل على موافقة مبدئية (Pre-approval) تُحدد الحد الأقصى للمبلغ الذي يمكنك اقتراضه. هذا يساعدك في تحديد نطاق البحث العقاري.
الخطوة الثالثة: اختر العقار وجمّع كل أوراقه. يقوم البنك بعدها بإجراء تقييم للعقار وفحص قانوني لأوراقه.
الخطوة الرابعة: قدّم الطلب الرسمي مع جميع المستندات. قد يستغرق المراجعة من أسبوع إلى شهر حسب البنك.
الخطوة الخامسة: بعد الموافقة، يتم توقيع عقد القرض وصرف المبلغ مباشرةً للبائع أو الحساب المحدد.
نصائح لرفع فرص الموافقة
- حسّن تاريخك الائتماني بسداد أي ديون أو أقساط متأخرة قبل التقديم
- تجنب فتح قروض جديدة أو بطاقات ائتمان جديدة قبل التقديم بـ6 أشهر على الأقل
- ادّخر لدفعة مقدمة أعلى — كلما كانت أعلى، كلما انخفض القسط وزادت فرص الموافقة
- قدّم طلبك في بنك تتعامل معه بالفعل، فوجود حساب جارٍ نشط يساعد في تسريع الإجراءات
خلاصة
الحصول على قرض عقاري في مصر ليس أمرًا مستحيلًا إذا كنت على دراية بالشروط والإجراءات. خذ وقتك في مقارنة العروض، واستعن بمستشار مالي إن احتجت، وتذكر أن القرض التزام طويل الأمد يجب التخطيط له بعناية.
ابدأ بناء أعمالك العقارية
ابدأ الآنتواصل معنا
لديك سؤال أو تحتاج مساعدة؟ نحن هنا للمساعدة.